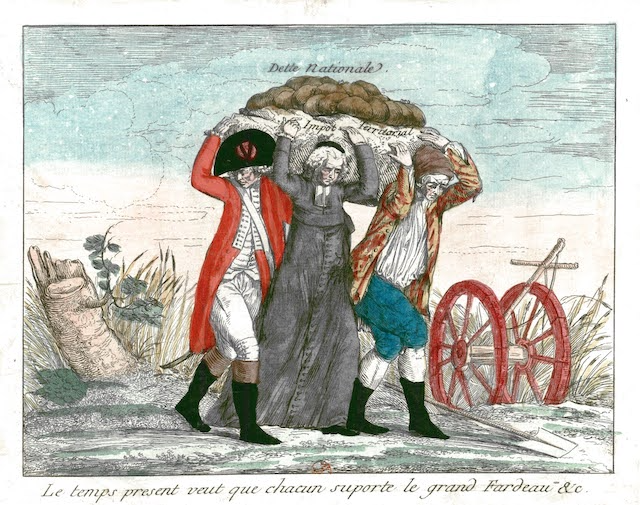
«El tiempo presente exige que todos soporten la Gran Carga», 1789. Estampa anónima, Museo Carnavalet Historia de París. Una representación de la deuda nacional como carga colectiva pero que, ayer como hoy, plantea la cuestión de quién la soporta realmente.
«Lo que el Estado pide, lo devuelve». La cita es de Honoré de Balzac (1799-1850) -el escritor francés más representativo de la novela realista del siglo XIX, que retrató la sociedad francesa, sus desigualdades sociales, las relaciones de poder, la ambición económica y los conflictos de clase- en Esplendores y miserias de las cortesanas [1]. Merece la pena reflexionar sobre ella en un momento en el que se oye repetir como una verdad evidente: «Un Estado nunca paga su deuda, la renueva».
Esta fórmula es una estafa intelectual. Parafraseando a Voltaire, se trata de una fábula contada por sinvergüenzas que toman a los demás por imbéciles. Es engañosa porque da a entender que el Estado nunca devuelve el capital que ha pedido prestado.
Sin embargo, esto es objetivamente falso.
Una estafa intelectual
Y esta fábula no solo se difunde en las conversaciones de bar, la repiten políticos y comentaristas económicos de renombre.
En marzo de 2021 Bruno Le Maire, entonces ministro de Economía, declaró en la Asamblea Nacional: «Pedimos prestado para devolver, así que nunca devolvemos» [2].
Ahí está la clave.
Cuando un Estado pide un préstamo emite un título de deuda que tiene un vencimiento determinado. Durante su vigencia, el Estado paga intereses a quien lo posee. Al vencimiento, que se produce según la duración del título [3], devuelve el capital.
¿Qué hace después? Puede volver a pedir un préstamo, sobre todo para disponer de los fondos necesarios para el reembolso del título que ha vencido. A esto se le llama «renovar» o refinanciar la deuda. Pero «renovar» la deuda no significa en absoluto no reembolsarla.
Un título vence: se reembolsa a su titular. A continuación, se puede contratar un nuevo préstamo: se emite un nuevo título y un nuevo acreedor puede ocupar el lugar del anterior. Lo que se renueva son los préstamos sucesivos, no son los títulos individuales los que misteriosamente escaparían al reembolso.
Tomemos como ejemplo un bono de 100 millones de euros emitido a diez años con un tipo de interés del 4 %. Durante diez años el Estado paga 4 millones de euros en intereses cada año, es decir, 40 millones en total. Al vencimiento, reembolsa los 100 millones de capital. En total, a lo largo de un periodo de diez años, habrá abonado 140 millones de euros: 100 millones de capital y 40 millones de intereses, lo cual es una cantidad considerable.
Como muestro en el recuadro al final del artículo el coste es probablemente superior, ya que por lo general, el Estado concede un descuento en el momento de vender los títulos de deuda que saca al mercado. Se compromete a reembolsar 100 millones pero, por poner un ejemplo, vende los títulos a los grandes bancos al precio de 95 millones por un valor nominal de 100 millones [4]. (véase el recuadro al final del artículo con un ejemplo teórico cercano a la realidad).
Esta es la realidad que el término «rotación» tiende a ocultar. Por un lado, el Estado pide prestado; por otro, los acreedores poseen títulos y perciben ingresos sin realizar ningún esfuerzo y beneficiándose de la garantía del Estado.
La deuda pública no es solo una masa de cifras registradas en las cuentas nacionales, es también, para quienes poseen los títulos, un capital invertido que genera ingresos. Y recordemos que solo alrededor del 1 % de los hogares franceses posee títulos de forma directa [5]. Los principales tenedores de la deuda pública francesa son grandes instituciones privadas o públicas, francesas o extranjeras.
La estafa intelectual que consiste en afirmar que el Estado nunca paga su deuda es repetida con frecuencia por los gobernantes y por personas influyentes.
El 17 de abril de 2020 Éric Woerth, entonces presidente de la Comisión de Finanzas de la Asamblea Nacional, declaraba: «En realidad, la deuda es casi eterna. Todo el mundo sabe que nadie paga nunca la deuda». A continuación añadía: «De hecho, la deuda se renueva; es un stock» [6].
En junio de 2026 François Bayrou utilizó una formulación aún más radical: «No hemos devuelto ni un euro en los últimos 50 años» [7].
Y el 29 de septiembre de 2026 el economista y comentarista Marc Touati declaraba a su vez: «La deuda pública nunca se amortiza en su totalidad» [8].
Así, destacados responsables políticos y comentaristas muy influyentes repiten, con matices, la misma idea: la deuda sería una masa que se renueva perpetuamente, cuyo capital, en cierto modo, nunca se amortiza realmente. Es precisamente esta confusión la que hay que disipar.
Volviendo a Balzac, este no se limita a constatar que el Estado paga sus deudas, muestra cómo las clases adineradas y las altas esferas de las finanzas pueden transformar la deuda pública en una fuente de rentas y beneficios. En la ya citada «Esplendores y miserias de las cortesanas», escribe:
«Lo que el Estado pide, lo devuelve; pero lo que una Casa Nucingen toma, se lo queda». La Casa Nucingen era uno de los grandes bancos parisinos.
A continuación, describe la «alta política del dinero»: hacer que los Estados pidan préstamos a tipos de interés elevados y sacar provecho de los capitales invertidos en estas operaciones.
Balzac pone así al descubierto lo que el lenguaje contemporáneo de la deuda tiende a ocultar: detrás de la deuda pública hay intereses, acreedores e ingresos financieros.
Por supuesto, no hay que convertir a Balzac en un economista del siglo XXI. Los mecanismos financieros de su época no son los de hoy, pero su observación social conserva todo su alcance: la deuda pública es también una cuestión de transferencia de ingresos hacia quienes poseen créditos frente al Estado.
Entonces, ¿por qué repetir que «el Estado nunca paga su deuda»?
Porque esta fórmula convierte una realidad financiera perfectamente comprensible en una especie de fatalidad natural. Oculta a los acreedores tras la palabra «renovación» y a los intereses tras otra abstracción: «servicio de la deuda». Y sobre todo, permite dejar de plantearse la pregunta fundamental:
¿Quién presta al Estado? ¿Quién posee los títulos? ¿Quién recibe los intereses?
La respuesta es socialmente mucho más interesante que la fábula de «nunca se paga».
Evidentemente, no se trata de negar la refinanciación de la deuda. Un Estado puede perfectamente reembolsar un bono que ha vencido volviendo a pedir un préstamo, pero hay que llamar a las cosas por su nombre: reembolsa a un acreedor y recurre a otro.
Y cuando los tipos de interés son elevados, la suma de los intereses pagados a lo largo de la vida de los préstamos puede representar una cantidad considerable en comparación con el capital prestado inicialmente.
Voltaire tenía una frase cruel para referirse a ciertos mecanismos de creencia: «Mientras haya sinvergüenzas e imbéciles, habrá religiones» [9] . También escribía que ciertos «sinvergüenzas» tenían «a su servicio a imbéciles».
Pero Marx fue más allá al demostrar que la propia deuda pública podía convertirse en una auténtica cuestión de fe. En El capital, escribe:
« es perfectamente consecuente esa teoría moderna según la cual cuanto más se endeuda un pueblo, más se enriquece. El crédito público, ese es el credo del capital. Y al surgir las deudas del Estado, el pecado contra el Espíritu Santo para el que no hay remisión cede el puesto al perjurio contra la deuda pública. »
Esta última frase resulta especialmente impactante: en la sociedad capitalista, poner en duda la deuda pública equivale a cometer el equivalente a un «pecado contra el Espíritu Santo», que antaño se consideraba el único pecado imperdonable. La deuda no es, por tanto, solo un mecanismo financiero: va acompañada, desde el nacimiento del capitalismo moderno, de una creencia en su carácter necesario e intangible. Y esta creencia responde a intereses materiales muy reales: detrás de la deuda hay acreedores, ingresos y relaciones sociales.
Marx precisa en el mismo texto la función económica de esta deuda:
« La deuda pública se convierte en una de las palancas más potentes de la acumulación originaria. Es como una varita mágica que dota al dinero improductivo de la virtud reproductiva y lo convierte así en capital, sin exponerlo a los riesgos ni al esfuerzo que siempre lleva consigo la inversión industrial e incluso la usuraria. »
La formulación es contundente: la deuda pública transforma el dinero acumulado en una fuente de ingresos sin que el rentista o el banquero, su titular, tenga que asumir los riesgos de la inversión productiva. El capital encuentra así en la deuda pública una inversión que le proporciona ingresos y cuyo reembolso está garantizado por el poder público gracias a los ingresos fiscales y a la renovación de la deuda.
Pero Marx va aún más lejos cuando escribe:
«La deuda pública, en otras palabras, la alienación del Estado —absoluto, constitucional o republicano—, imprime su sello a la era capitalista.» [10]
El término «alienación» es aquí decisivo. La deuda pública no es solo un asunto entre el Estado y sus acreedores: afecta a la relación entre el poder público y quienes poseen créditos sobre él. Al hablar de «alienación del Estado» Marx nos invita a preguntarnos qué ocurre con la soberanía política cuando el Estado se compromete a financiarse principalmente mediante la deuda, en lugar de recaudar impuestos de la clase capitalista aplicando una política de justicia fiscal.
Estas tres citas de Marx invitan a no considerar nunca como algo natural o indiscutible la obligación de pagar la deuda: hay que mirar más allá de esta obligación para ver las relaciones sociales, los intereses materiales y las relaciones de poder que encubre. Como veremos en otro artículo Marx, al participar en la última etapa de su vida en la redacción del programa del Partido Obrero Francés de 1880, incluyó en el punto 3 de la parte política la «Supresión de la deuda pública» [11].
Entonces, ¿quién cuenta la fábula de la refinanciación de la deuda, quién la repite y a quién beneficia? ¿A quién benefician quienes repiten esta fábula sin cesar?¿Y a quién se intenta engañar?
Porque el problema no es que la deuda se «renueve», el problema es hacer creer que la «renovación» significa que nadie recibe el reembolso, cuando en realidad se paga a los acreedores y durante toda la vigencia de los préstamos se les abonan intereses.
La palabra «renovación» describe una operación financiera. No debe convertirse en una cortina de humo.
Balzac nos dio la clave: «Lo que el Estado pide, lo devuelve».
Nos corresponde a nosotros analizar lo que hay detrás de esta frase: ¿quién recibe lo que el Estado devuelve? ¿A quién beneficia la estafa de la fábula de la refinanciación?
| Recuadro: Afirmar que basta con «renovar» la deuda es una estafa intelectual ¿Qué ocurre en la vida real en lo que respecta a la forma en que el Estado se financia en los mercados y cuál es el coste real y significativo del reembolso de la deuda? A continuación describo lo que suele ocurrir cuando el Estado francés realiza un nuevo empréstito, algo que sucede varias veces al mes. Para convencer a los grandes bancos de que compren los bonos del Estado (OAT) que quiere emitir, el Estado suele decidir concederles un favor: en lugar de venderles un título con un valor nominal de 100, se lo vende, por ejemplo, a un precio de 95. En otras palabras, si el Estado realiza un empréstito por un valor de 100 millones, solo recibe 95 millones de euros [12]. Pero se compromete a reembolsar 100 millones al vencimiento, a los que se suman los intereses previstos. ¿Por qué acepta una operación de este tipo? Porque necesita encontrar prestamistas de forma inmediata para financiar su déficit y para reembolsar los títulos que vencen. Por lo tanto, acepta pagar más por esta financiación. Recordemos también que el Estado francés es un aparato al servicio de una clase social: la clase capitalista, a la que le gusta invertir parte de su capital en la deuda francesa, ya que esto le reporta importantes ingresos sin necesidad de asumir riesgos invirtiendo en la producción. Afirmar después que basta con «renovar» la deuda, es decir, sustituir los títulos que vencen por nuevos préstamos, no significa en absoluto que no se pague la deuda. Hay que reembolsar a los acreedores cuando vencen sus títulos. Se les devuelve el capital previsto en el contrato y se les abonan los intereses. Supongamos un bono del Estado francés (OAT) a diez años con un cupón anual del 4 %. El Estado recibe 95 millones en el momento de la emisión. Durante diez años abona 4 millones de intereses al año, 40 millones en total. Al vencimiento reembolsa 100 millones de capital. En total habrá pagado 140 millones de euros por haber recibido inicialmente 95 millones: 45 millones de coste, de los cuales 40 millones corresponden a intereses y 5 millones a la diferencia entre el precio de emisión y el capital reembolsado. Para el inversor que mantiene los OAT hasta el vencimiento, la operación es simétrica: aporta 95 millones, recibe 40 millones en concepto de intereses a lo largo de los diez años y posteriormente recupera 100 millones de capital. Por lo tanto habrá percibido 140 millones, o sea, 45 millones más que su aportación inicial, lo que corresponde a una rentabilidad anual de aproximadamente el 4,6 %. ¿Y dónde interviene la «renovación»? Al vencimiento el Estado puede volver a pedir prestados los 100 millones necesarios para amortizar la antigua OAT, pero esto no significa en absoluto que la antigua deuda no se haya amortizado: el primer acreedor recibe sus 100 millones y la nueva deuda se contrae con un nuevo acreedor. En otras palabras, «renovar» la deuda no significa no amortizarla, significa amortizar un préstamo que ha vencido mediante la contratación de un nuevo préstamo. Lo que se renueva son los préstamos sucesivos. A los acreedores se les paga y cada nuevo préstamo conlleva el pago de intereses y al vencimiento, el reembolso del capital. Por eso, afirmar que «el Estado nunca paga su deuda» es falso: efectivamente, paga los títulos que han vencido. Lo que sí puede renovar es su endeudamiento. Si el Estado vuelve a pedir un préstamo para amortizar los títulos que han vencido, lo único que hace es sustituir una deuda por otra. El importe de la deuda puede seguir aumentando mientras que los acreedores perciben efectivamente lo que les corresponde. Presentar la «renovación» como una solución que permitiría evitar el pago es una falacia argumentativa. El problema no es saber si la deuda se pagará: se pagará a los acreedores, salvo que se decida una reestructuración o una condonación. El problema es saber quién la paga, en qué condiciones y a qué coste para la comunidad. |
El autor agradece a Eduardo García su colaboración y a Fernanda Gadea la revisión de la traducción al castellano.
Notas
[1] Alianza Editorial. Madrid, 2025 (página 212) Biblioteca digital abierta ( página 157) https://www.mercaba.es/ilustracion/cortesanas_de_balzac.pdf
[2] Bruno LE MAIRE, ministro de Economía, Finanzas y Recuperación, intervención en la Asamblea Nacional durante el debate «La deuda pública: ¿pagarla o cancelarla?», segunda sesión del lunes 22 de marzo de 2021, Acta de la segunda sesión del lunes 22 de marzo de 2021, Asamblea Nacional, XV legislatura.
[3] Para hacerse una idea, la deuda negociable del Estado francés, que asciende a unos 2,9 billones de euros (https://www.aft.gouv.fr/fr), puede desglosarse de la siguiente manera: aproximadamente un 30 % en Obligaciones Asimilables del Tesoro (OAT) a unos 10 años, un 30 % en OAT a medio plazo (de 2 a 8 años), un 30 % en OAT a muy largo plazo (de 15 a 50 años) y un 10 % en Bonos del Tesoro a tipo fijo y con interés descontado (BTF) a corto plazo (menos de un año). Para conocer los detalles precisos de los saldos y los vencimientos, véanse los datos de la Agence France Trésor. A ello hay que añadir los aproximadamente 600 mil millones de euros de deuda francesa en poder del Eurosistema, con un vencimiento residual medio de unos 6,3 años.
[4] Cabe recordar que cuando el Estado francés, a través de la Agence France Trésor, realiza un empréstito vende OAT a 15 bancos, entre los que se encuentran cuatro entidades francesas, una alemana, una española, tres británicas, cinco norteamericanas y una japonesa: Bank of America Securities, Barclays Europe PLC, BNP Paribas SA, Citibank Europe PLC, Crédit Agricole CIB SA, Deutsche Bank AG, Goldman Sachs Bank Europe SE, HSBC Continental Europe SA, J.P. Morgan SE, Morgan Stanley Europe SE, Natixis SA, Natwest Markets NV, Nomura Financial Products Europe GmbH, Santander SA y Société Générale SA. Fuente: https://www.aft.gouv.fr/fr/presentation-specialistes-en-valeurs-tresor A continuación, estos quince grandes bancos pueden revender los OAT en el mercado secundario a todo tipo de compradores: otros bancos privados, fondos de inversión, bancos centrales —entre ellos el BCE—, fondos de pensiones, etc. Entre los tenedores de la deuda francesa, el 55 % no reside en Francia.
[5] La tenencia directa de títulos de la deuda pública francesa por parte de los hogares es muy minoritaria: aproximadamente el 1 % de los hogares posee directamente obligaciones de cualquier tipo y la proporción de los que poseen títulos de la deuda pública francesa constituye una fracción de este conjunto. INSEE, «Renta y patrimonio de los hogares», edición de 2021, datos de la encuesta «Historia de vida y patrimonio» 2017-2018: «Bonos (o fondos de inversión en bonos): 1,0 %» de los hogares. Véase también la Asamblea Nacional, Informe sobre la evolución y las perspectivas de los productos de ahorro, 2023, que recoge estos datos e indica que el 1 % de los hogares posee bonos directamente. Cabe añadir que en 2015, según el Banco de Francia citado por la Asamblea Nacional, los hogares franceses poseían directamente menos del 0,01 % del saldo vivo de la deuda negociable del Estado. Atención: este 0,01 % es una proporción del saldo vivo de la deuda, no una proporción de los hogares. Asamblea Nacional, «Informe de información presentado, en aplicación del artículo 145 del Reglamento, por la Comisión de Finanzas, como conclusión de los trabajos de la misión de evaluación y control sobre la gestión y la transparencia de la deuda pública, presentado por los diputados Jean-Claude Buisine, Jean-Pierre Gorges y Nicolas Sansu», julio de 2016, https://www.assemblee-nationale.fr/14/rap-info/i3936.asp, consultado el 21 de septiembre de 2026.
[6] Éric WOERTH, declaración ante la Asamblea Nacional, 17 de abril de 2020, durante el examen del proyecto de ley de presupuestos rectificativo, reproducida en el acta de la Comisión de Finanzas de la Asamblea Nacional, sesión del 30 de abril de 2024. La cita también figura en el acta de la sesión de la Asamblea Nacional del 13 de abril de 2021.
[7] François BAYROU, entrevista con Europe 1, 25 de junio de 2026, con motivo de la publicación de su libro Alerta sobre la Francia que viene, «François Bayrou: “La explosión de los intereses de la deuda privará al país del dinero que se necesitaría en otros ámbitos”», Movimiento Demócrata, 25 de junio de 2026.
[8] Marc TOUATI, entrevista en La France dans tous ses états, Sud Radio, 29 de septiembre de 2026, «Marc Touati: “¡La deuda pública crece tres veces más rápido que la riqueza que se crea en Francia!”».
[9] Voltaire, carta a Federico II, 5 de enero de 1767, en Obras completas de Voltaire, ed. Louis Moland, París, Garnier, 1875, t. 45, p. 11. Esta cita se puede encontrar en línea junto con otros extractos de Voltaire: https://fr.wikiquote.org/wiki/Voltaire
[10] Los tres extractos proceden de Karl MARX, El capital, libro I, capítulo XXIV, «La llamada acumulación originaria», apartado 6, «Génesis del capitalista industrial», en C. Marx y F. Engels, Obras escogidas, t. II, Editorial Progreso, Moscú, 1974. Texto disponible en Marxists Internet Archive: https://www.marxists.org/espanol/m-e/1860s/eccx86s.htm
[11] Programa del Partido Obrero (a partir de 1893, «Partido Obrero Francés»), dirigido por J. Guesde, en cuya redacción participó estrechamente Marx https://www.marxists.org/francais/inter_soc/pof/18800700.htm consultado el 1 de octubre de 2026.
[12] En la página web de la Agence France Trésor se puede consultar el porcentaje al que se vendieron los títulos durante las emisiones. Para el mes de agosto de 2026, aquí se encuentra la tabla de las emisiones realizadas y, en la penúltima columna, el precio medio ponderado https://www.aft.gouv.fr/files/medias-aft/3_Dette/3.5_Adjudications%20et%20autres%20op%C3%A9/3.5.6_Recap%20mensuels/0826_op%C3%A9rations_mensuelles_FR.pdf (consultado el 1 de octubre de 2026). Se observa que, en la primera subasta que aparece en esta tabla, el bono fue vendido por la Agence France Trésor (AFT) a aproximadamente el 80 % de su valor nominal: 79,06 euros (%) por un título con un valor nominal de 100 euros.